Assurance auto
Assurance auto flotte entreprise : le guide complet
Cette assurance auto flotte entreprise réunit vos véhicules sous un contrat unique. Comparez les garanties, franchises et prix pour préparer votre devis.
Vanessa Grondin13 minutes nécessaires pour lire
10 min de lecture
4,8sur 5259 votes
- 2Klecteurs
- 8en ce moment
- 74partages
Gérer cinq utilitaires avec cinq contrats, cinq dates d’échéance et cinq interlocuteurs finit par coûter du temps autant que de l’argent. Le contrat flotte répond à ce problème : l’entreprise déclare son parc, ses conducteurs et ses usages, puis obtient une couverture sur mesure qui évolue avec les achats, les ventes et les locations de véhicules. Les sections ci-dessous détaillent le fonctionnement, les véhicules admis, les garanties, la tarification et la façon de comparer les offres.
Assurance auto flotte entreprise : définition et fonctionnement du contrat unique
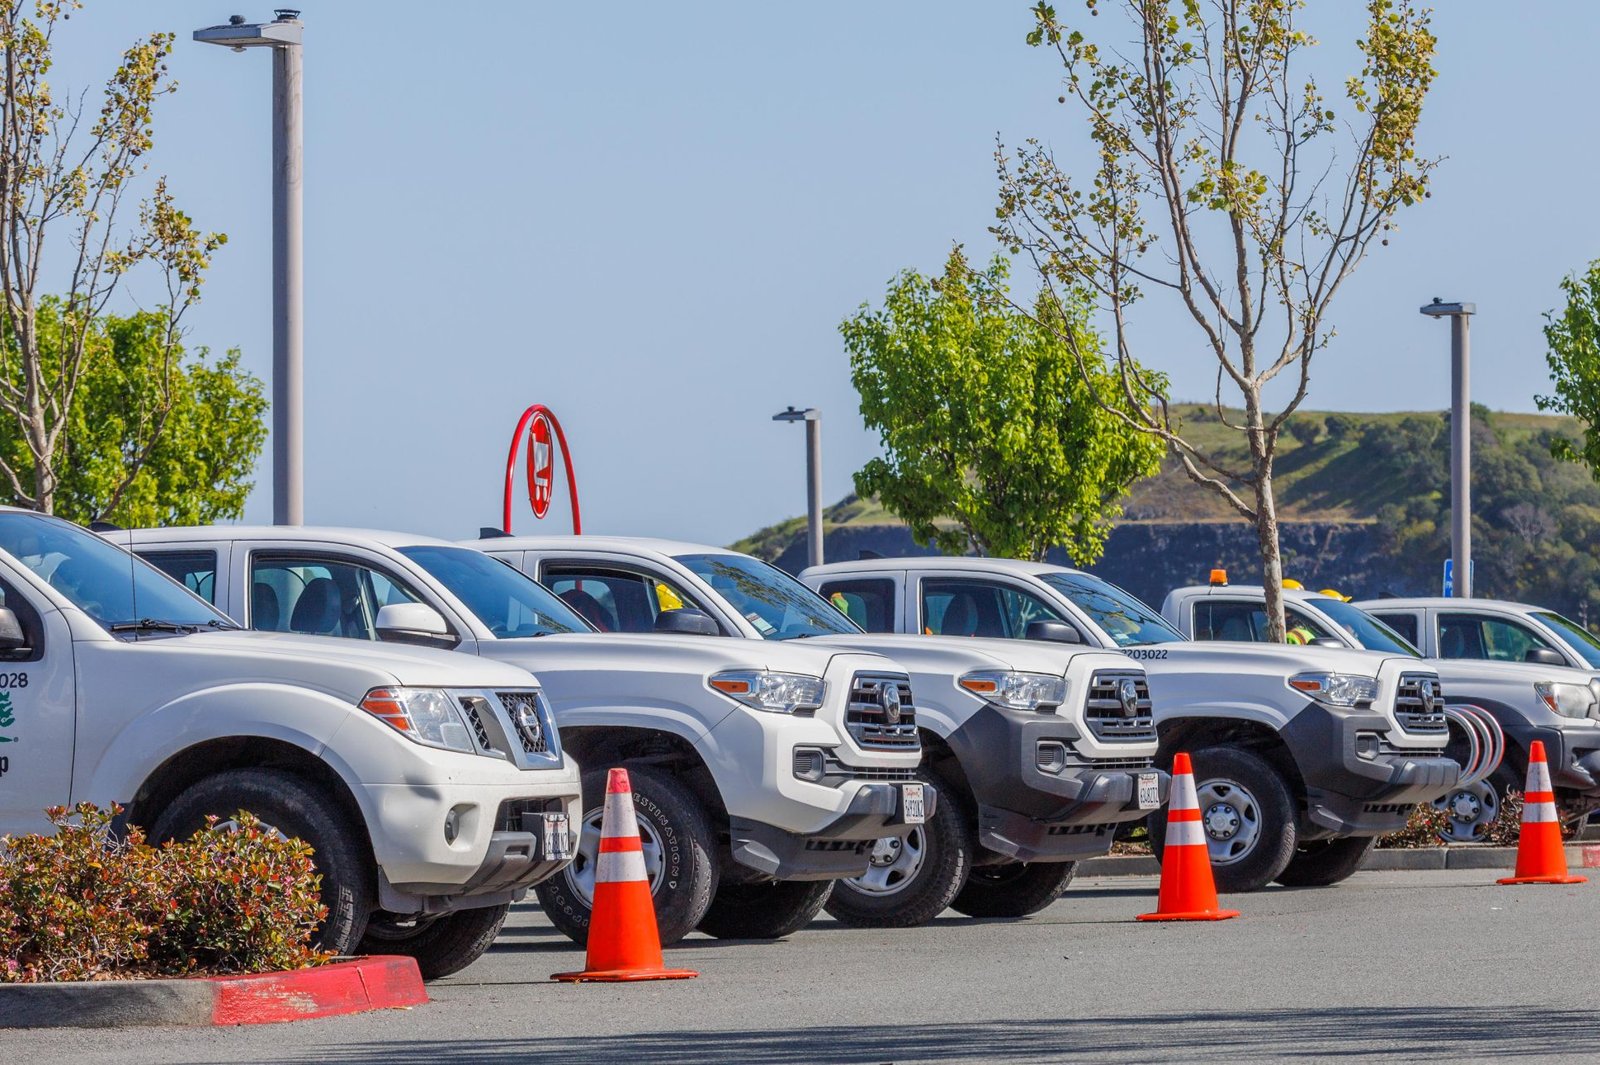
Une flotte automobile désigne l’ensemble des véhicules utilisés pour l’activité d’une société, d’un artisan, d’une association ou d’un indépendant. Plutôt que d’assurer chaque véhicule séparément, l’entreprise souscrit un seul contrat au nom de la structure. Les véhicules y sont listés, leurs usages précisés, et les garanties sont définies pour tout le parc ou pour certaines catégories seulement (par exemple tous risques sur les véhicules récents, tiers sur les plus anciens).
Ce montage apporte trois changements concrets :
- Une échéance commune : un seul renouvellement annuel, au lieu d’un calendrier éclaté qui impose de relancer plusieurs assureurs.
- Une cotisation globale : la prime est calculée sur le parc entier et sur son historique de sinistres, pas véhicule par véhicule.
- Une gestion centralisée : un interlocuteur, un avis d’échéance, un suivi des sinistres regroupé, ce qui facilite le travail du dirigeant ou du gestionnaire de flotte.
Autre particularité : dans les contrats flotte, la logique du coefficient de réduction-majoration appliqué aux particuliers est généralement remplacée par une appréciation du rapport entre les sinistres et les primes versées. Pour mesurer ce qui change, il est utile de relire le calcul du coefficient de bonus-malus appliqué aux contrats individuels, puis de demander à l’assureur comment la sinistralité de la flotte sera réellement mesurée.
À faire dès maintenant : dressez la liste de tous les véhicules qui roulent pour l’entreprise, avec leur contrat actuel et sa date d’échéance. C’est la base de toute discussion avec un assureur ou un courtier.
À partir de combien de véhicules, et quels véhicules et conducteurs peut-on regrouper ?
Le nombre minimal de véhicules selon l’assureur
Les assureurs affichent des seuils différents : certains parlent d’une flotte dès quatre véhicules, d’autres à partir de cinq, d’autres encore demandent davantage ou étudient les petits parcs au cas par cas. Ce seuil reflète une politique commerciale, pas une règle légale. Si votre parc compte trois ou quatre véhicules, ne renoncez pas d’emblée : certains assureurs acceptent un contrat adapté, et un courtier saura identifier ceux qui le font.
Dans l’autre sens, un parc très important ne relève plus de la même logique : au-delà d’un certain volume, l’assureur propose un programme dédié aux entreprises de taille intermédiaire, avec une négociation plus poussée des franchises et du suivi de la sinistralité.
Les véhicules acceptés dans la flotte
Un contrat flotte peut en principe couvrir :
- les voitures de société et les voitures de service ;
- les véhicules utilitaires légers et les fourgons ;
- les deux-roues et scooters de livraison ;
- les poids lourds, selon l’assureur et l’usage ;
- les remorques et certains engins ;
- les véhicules achetés, mais aussi ceux en LLD (location longue durée), en LOA (location avec option d’achat) ou en leasing.
Pour les véhicules financés, la question à poser est celle du solde dû en cas de destruction : la garantie dommages indemnise la valeur du véhicule, alors que le loyer ou le capital restant dû peut être plus élevé. Certains contrats prévoient une garantie pertes financières pour combler cet écart. Vérifiez aussi que les véhicules électriques et hybrides sont bien acceptés, ainsi que le câble et la borne de recharge, qui ne sont pas toujours inclus d’office.
Les conducteurs autorisés
Le contrat précise qui peut conduire : salariés, intérimaires, stagiaires, dirigeant, parfois sous-traitants ou conducteurs occasionnels. Deux options existent : une désignation nominative des conducteurs, plus encadrée, ou une couverture de tout conducteur autorisé par l’entreprise, plus souple mais souvent assortie de conditions (permis valide, ancienneté du permis, franchise majorée pour les profils récents). Pour les profils à surveiller, deux lectures aident à cadrer les choses : le cas du conducteur occasionnel et l’effet d’un jeune conducteur sur la prime.
À faire dès maintenant : pour chaque véhicule, notez le statut (propriété, LLD, LOA, leasing), l’usage et la liste des conducteurs habituels et ponctuels. Ces informations déterminent l’éligibilité et la formule.
Garanties d’une assurance flotte automobile : le socle, les dommages et les options
La seule garantie imposée par la loi est la responsabilité civile automobile, qui indemnise les dommages causés à autrui. Tout le reste se construit à la carte, véhicule par véhicule ou par catégorie. Le tableau suivant résume les blocs les plus courants et le point à surveiller pour chacun.
| Garantie | Ce qu’elle couvre | Point de vigilance |
|---|---|---|
| Responsabilité civile | Dommages matériels et corporels causés aux tiers, y compris lors d’une livraison ou d’une visite client | Obligatoire, mais le périmètre des tiers et les plafonds se lisent dans les conditions |
| Dommages tous accidents | Réparation ou remplacement du véhicule, même en cas d’accident responsable | Franchise, valeur retenue (valeur à neuf ou valeur vénale), vétusté |
| Vol et incendie | Disparition, tentative de vol, destruction par le feu | Dispositifs antivol exigés, véhicules laissés sur la voie publique |
| Bris de glace | Pare-brise, vitres, optiques | Franchise parfois plus élevée, limite du nombre de remplacements |
| Événements naturels | Tempête, grêle, inondation, catastrophes naturelles | Conditions d’application propres aux catastrophes reconnues |
| Dommages corporels du conducteur | Blessures du salarié ou du dirigeant au volant | Capitaux garantis, taux d’invalidité déclenchant l’indemnité |
| Assistance | Dépannage, remorquage, rapatriement, véhicule de remplacement | Panne 0 kilomètre ou non, durée et catégorie du véhicule prêté |
| Protection juridique | Litiges liés à l’achat, la vente, la location ou la réparation | Seuil d’intervention et plafond de prise en charge |
| Marchandises et matériels transportés | Outillage, marchandises, bagages, objets personnels | Plafond souvent bas, exclusion de certaines marchandises |
Deux garanties méritent un examen particulier pour la continuité d’activité. La première est l’indemnité d’immobilisation : quand un utilitaire reste plusieurs jours au garage, elle compense en partie la perte d’exploitation, dans la limite d’une durée fixée au contrat. La seconde est le véhicule de remplacement, dont la catégorie compte : un fourgon de 20 mètres cubes ne se remplace pas par une citadine.
Lisez aussi les exclusions, trop souvent ignorées : conduite sans permis valide, état d’ivresse, usage non déclaré (transport de personnes à titre onéreux sur un véhicule déclaré en usage marchandises), course ou compétition. Un sinistre dans l’une de ces situations peut être refusé ou donner lieu à un recours contre l’entreprise.
Pour arbitrer entre niveau de couverture et coût, l’approche décrite dans le choix d’une formule au juste prix s’applique aussi à une flotte : tous risques sur les véhicules récents ou financés, formules plus légères sur les véhicules anciens dont la valeur ne justifie plus la prime.
À faire dès maintenant : classez vos véhicules en trois groupes (récents ou financés, intermédiaires, anciens) et attribuez à chaque groupe un niveau de garantie. Vous arriverez au devis avec une demande claire plutôt qu’une demande uniforme.
Prix d’une assurance flotte entreprise : ce qui fait varier la cotisation
Aucun tarif fiable ne peut être annoncé sans connaître le parc : un contrat pour cinq voitures de service en ville n’a rien de comparable avec une flotte de camionnettes de chantier. Mieux vaut donc comprendre les leviers que retenir un chiffre moyen.
- La taille et la composition du parc : nombre de véhicules, catégories, puissance, valeur à neuf, motorisation.
- L’usage : tournées de livraison, déplacements de chantier, visites clients, usage mixte professionnel et personnel. Plus le kilométrage et l’exposition sont élevés, plus le risque est jugé fort.
- La zone de circulation : agglomération dense, rural, trajets transfrontaliers (à vérifier dans la territorialité du contrat).
- La sinistralité : fréquence et coût des sinistres des dernières années rapportés aux primes versées, c’est le fameux rapport sinistres à prime.
- Les conducteurs : ancienneté de permis, profils récents, rotation du personnel.
- Les garanties et franchises choisies : une franchise plus élevée réduit la prime, mais reporte une partie du coût sur la trésorerie de l’entreprise.
La mutualisation joue en faveur du dirigeant : un sinistre isolé pèse moins dans une flotte de vingt véhicules que dans un contrat individuel. À l’inverse, une succession d’accidents sur plusieurs années fait grimper la cotisation globale au renouvellement, d’où l’intérêt de la prévention. Formation à la conduite, règles sur le téléphone au volant, entretien suivi, et pour certains parcs un boîtier télématique qui mesure les freinages ou les vitesses : ces mesures améliorent la sécurité et nourrissent la négociation avec l’assureur.
À lire aussi
Le tableau ci-dessous compare les trois façons d’assurer des véhicules professionnels.
| Critère | Contrats individuels | Contrat flotte |
|---|---|---|
| Échéances | Une par véhicule | Une seule pour tout le parc |
| Tarification | Par véhicule, avec coefficient individuel | Globale, selon le parc et la sinistralité |
| Ajout ou retrait d’un véhicule | Nouveau contrat ou résiliation | Avenant au contrat existant |
| Marge de négociation | Faible | Plus forte quand le parc grandit |
| Personnalisation | Limitée à chaque contrat | Garanties modulables par catégorie |
À faire dès maintenant : relevez vos sinistres des dernières années (nombre, coût, responsabilité) et vos primes actuelles. Cet historique est l’argument le plus fort pour obtenir une cotisation équitable.
Comparer les offres des compagnies d’assurance et préparer son devis
Comparer des offres de flotte ne se résume pas à aligner des primes. Deux devis au même prix peuvent cacher des franchises, des plafonds et des exclusions très différents. Une grille de lecture efficace porte sur sept points :
- le seuil de véhicules et les conditions d’entrée dans la flotte ;
- les garanties incluses de base et celles qui sont en option ;
- le montant des franchises, et leur variation selon le type de sinistre ou de conducteur ;
- les plafonds (marchandises transportées, indemnité d’immobilisation, dommages corporels) ;
- le traitement des véhicules en LLD, LOA ou leasing ;
- les modalités d’ajout et de retrait de véhicules en cours d’année ;
- l’organisation de l’assistance et du suivi des sinistres (interlocuteur dédié, garages agréés, délais).
Pour obtenir des chiffres comparables, adressez à chaque assureur, agent ou courtier les mêmes informations. Voici la checklist à réunir :
- l’identité de l’entreprise, son activité et son ancienneté ;
- la liste des véhicules (immatriculation, carte grise, date de première mise en circulation, valeur, statut de propriété ou de financement) ;
- les usages et le kilométrage annuel estimé par véhicule ;
- la liste des conducteurs ou les catégories autorisées, avec l’ancienneté de leur permis ;
- les relevés d’informations ou l’historique de sinistralité des contrats actuels ;
- les garanties souhaitées et les franchises acceptables ;
- la date d’échéance des contrats en cours.
Un courtier peut mettre plusieurs assureurs en concurrence, un agent général connaît mieux la relation de proximité et les spécificités locales. Les deux démarches sont légitimes : le plus important est de demander une proposition écrite, détaillée, avec les conditions générales et particulières avant de signer.
À faire dès maintenant : constituez un dossier unique avec la checklist ci-dessus et envoyez-le à deux ou trois interlocuteurs. Comparez ensuite garanties, franchises et plafonds avant de regarder la prime.
Flotte selon l’activité : artisans, livraison, loueurs, et vie du contrat au quotidien
Artisans et entreprises du bâtiment
Pour un artisan, la flotte mêle souvent camionnettes, remorques et petits engins, avec un outillage de valeur à bord. Les garanties à examiner en priorité sont le vol du matériel transporté, les plafonds applicables à l’outillage et les conditions de stationnement du véhicule chargé la nuit. La protection du conducteur compte également, car le dirigeant conduit souvent lui-même.
Livraisons et visites clients
Les voitures commerciales utilisées pour livrer ou rencontrer des clients circulent beaucoup et s’arrêtent souvent. Les risques typiques sont les accrochages en stationnement, les dommages causés chez un client pendant une livraison et le vol de marchandises. Déclarez précisément les usages : un véhicule déclaré pour les déplacements commerciaux ne doit pas servir à du transport de colis à titre onéreux sans accord de l’assureur.
Loueurs de véhicules
Un loueur assure un parc destiné à être confié à des tiers. L’enjeu change : il faut couvrir la responsabilité liée au locataire, les dommages au véhicule rendu endommagé, l’immobilisation entre deux locations et les conducteurs très variés. Les assureurs proposent des contrats spécifiques, avec des conditions de souscription plus strictes. Détaillez le profil des locataires, les durées de location et les franchises demandées aux clients.
Gérer le parc en cours d’année
Un contrat flotte vit avec l’entreprise. À chaque achat, vente, mise en location ou sortie de parc, un avenant met le contrat à jour. Déclarez les changements sans attendre : un véhicule non déclaré peut se retrouver mal couvert en cas d’accident. Pensez aussi aux salariés qui utilisent leur véhicule personnel pour une mission : leur assurance personnelle n’est pas toujours adaptée, et certains assureurs proposent une assurance Mission qui couvre ces déplacements ponctuels.
En cas de sinistre, le réflexe est de sécuriser les lieux, de remplir un constat avec le tiers et de prévenir l’assureur dans les délais du contrat. En règle générale, la déclaration doit intervenir dans les cinq jours ouvrés, et dans les deux jours ouvrés pour un vol. Soignez la description des circonstances : la rédaction d’une déclaration circonstanciée évite des échanges inutiles avec le service sinistres et accélère l’expertise puis l’indemnisation.
À faire dès maintenant : désignez une personne responsable du parc, créez un modèle de constat et une procédure de déclaration que chaque conducteur peut suivre en quelques minutes.
Assurance flotte : à partir de quelle taille d’entreprise est-elle utile ?
Elle devient utile dès que l’entreprise gère plusieurs véhicules avec des échéances différentes et un besoin de suivi commun. Le seuil affiché par les assureurs tourne souvent autour de quatre ou cinq véhicules, mais les conditions varient. Demandez un devis flotte et comparez-le aux contrats actuels.
Existe-t-il un bonus-malus sur un contrat flotte ?
Dans la plupart des contrats flotte, le coefficient de réduction-majoration des particuliers n’est pas appliqué tel quel. L’assureur évalue plutôt la sinistralité globale du parc, rapportée aux primes. Faites préciser la méthode au moment du devis, car elle conditionne l’évolution de la cotisation au renouvellement.
Que se passe-t-il quand un véhicule entre ou sort du parc ?
Le contrat est mis à jour par avenant : le véhicule est ajouté ou retiré, et la cotisation est ajustée en conséquence. Prévenez l’assureur avant la mise en circulation d’un nouveau véhicule, et conservez la preuve de la cession ou de la restitution pour un véhicule qui sort.
Un salarié peut-il utiliser son véhicule personnel pour une mission ?
C’est possible, mais son assurance personnelle ne couvre pas toujours cet usage. L’assurance Mission, souscrite par l’entreprise, protège alors le salarié et l’employeur lors de ces déplacements occasionnels. Vérifiez les conditions auprès de l’assureur avant d’autoriser la pratique.
L’auteur
Courtière en assurances
Je compare chaque année les contrats auto et habitation de mes clients pour traquer les garanties inutiles et les franchises cachées. J’ai passé dix ans en agence avant de travailler à mon compte, et je sais combien une clause mal lue coûte cher le jour du sinistre.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5259 votes
Commentaires
Soyez le premier à réagir.